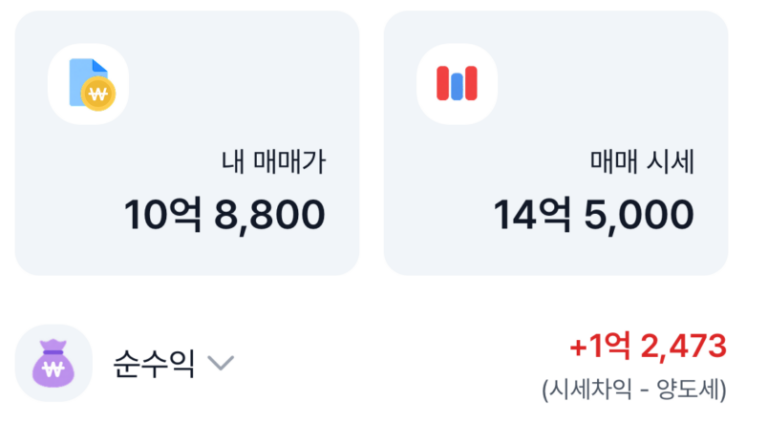
성내삼성 수익률을 계산하다 보니 결국 제일 크게 남는 변수는 세금이었습니다. 시세가 올랐다고 해도 바로 매도하면 실제로 손에 남는 돈은 완전히 달라질 수 있습니다. 그래서 이번 글은 제 상황을 점검하면서 같이 본 아파트 양도소득세 계산법, 1세대 1주택 비과세 요건, 필요경비 공제 기준을 정리한 기록입니다. 세금은 개인 상황마다 달라질 수 있어서, 실제 매도 전에는 세무사나 국세청 기준을 꼭 다시 확인해야 합니다.
 제이콥 리포트
아파트 양도소득세에서 먼저 본 비과세 요건
제가 먼저 확인한 건 1세대 1주택 비과세 요건이었습니다. 양도일(잔금일 또는 등기접수일 중 빠른 날)을 기준으로 국내에 1주택만을 보유한 세대가 해당 주택을 2년 이상 보유한 뒤 매도할 경우, 양도가액 12억 원 이하까지는 아파트 양도소득세가 전액 면제됩니다. 단, 해당 주택을 취득할 당시의 소재지가 ‘조정대상지역’이었다면, 단순 보유 2년뿐만 아니라 실제 세대 전원이 2년 이상 거주해야 한다는 요건이 추가되므로 매도 전 과거의 취득 시점 규제 여부를 다시 확인해야 합니다.
최근 시세 상승으로 매도 가격이 12억 원을 넘는 고가주택에 해당하면 계산이 조금 달라집니다. 비과세 혜택이 100% 소멸하는 것은 아닙니다. 전체 양도차익 중에서 12억 원을 초과하는 비율만큼만 떼어내어 과세하는 안분계산 방식이 적용됩니다.
양도가액 – 12억 원
양도가액
이 방식 때문에 양도가액이 12억 원을 넘는다고 해서 전체 차익에 바로 세금을 매기는 구조는 아닙니다. 여기에 후술할 장기보유특별공제까지 더해지면 고가주택이라 할지라도 세 부담을 최소화할 수 있습니다.

필요경비는 미리 챙겨야 하는 부분
부동산 세금의 기본 산식은 ‘양도가액에서 취득가액과 필요경비를 뺀 양도차익’에 세율을 곱하는 것입니다. 즉, 인정받을 수 있는 필요경비를 빠뜨리지 않고 증빙하는 게 중요했습니다. 세법에서는 주택의 객관적인 가치를 증가시키는 ‘자본적 지출’만을 경비로 인정하며, 단순 원상복구 차원의 ‘수익적 지출’은 공제해주지 않습니다.
| 분류 기준 | 공제 인정 (자본적 지출) | 공제 불가 (수익적 지출) |
|---|---|---|
| 공사 및 시공 | 발코니 확장, 샤시(창호) 전체 교체, 방 확장, 보일러 교체, 상하수도 배관 교체 | 도배 및 장판, 싱크대 교체, 욕실 타일 공사, 조명기구 교체, 외벽 도색 |
| 각종 부대비용 | 취득세, 공인중개사 수수료, 법무사 등기 비용, 세무사 신고 수수료 | 주택담보대출 이자비용, 국민주택채권 매각손실 미증빙 내역 |
| 적격 증빙 요건 | 세금계산서, 현금영수증(지출증빙/소득공제), 신용카드 매출전표, 계좌이체 내역 | 수기로 작성된 간이영수증, 단순 견적서 및 계약서, 현금 직접 지급 건 |
과거에는 계좌이체 내역만 있어도 유연하게 넘어가는 경우가 종종 있었으나, 최근 세무 당국의 검증이 매우 까다로워졌습니다. 따라서 아파트 양도소득세를 온전히 절감하기 위해서는 인테리어 공사 시 반드시 부가세를 10% 더 내더라도 ‘세금계산서’나 ‘현금영수증’을 발급받고, 이체 내역과 계약서를 한 세트로 묶어서 클라우드나 메일에 보관해 두는 습관이 필수적입니다.

장기보유특별공제 혜택과 매도 전 체크리스트
12억 원을 초과하는 1세대 1주택자의 세금을 극적으로 방어해 주는 마지막 보루는 ‘장기보유특별공제(이하 장특공)’입니다. 집을 오래 보유하고, 또 실제로 오래 거주한 사람에게 투기가 아닌 실수요자로 인정하여 양도차익을 대폭 깎아주는 훌륭한 제도입니다.
1세대 1주택 최대 80% 공제율 구조
주의할 점은 장특공 80% 혜택을 받기 위해서는 최소 3년 이상 보유하고 2년 이상 거주해야 표 공제율이 합산 시작된다는 것입니다. 만약 10년을 꽉 채워 보유했더라도 실제 거주를 전혀 하지 않았다면 거주 공제율(40%)은 증발하고 일반 장특공(연 2%, 최대 30%)으로 페널티를 받게 됩니다.
부동산 매도 계약 전 필수 점검 리스트
✅ 가계약금 입금 전 반드시 확인해야 할 4가지
매수자와 가격 협상을 끝내고 가계약금이 오가기 전, 세무 대리인과 상담하거나 아래의 정부 공식 시스템을 활용하여 최종 아파트 양도소득세 산출 세액을 내 눈으로 직접 확인하는 습관을 들이시길 확인하는 편이 좋습니다.
🔗 공식 세금 계산기 활용:
국세청 홈택스 양도소득세 모의계산 서비스 바로가기